Für Abfindungsempfänger und Spitzenverdiener
Investiere, bevor dir das Finanzamt die Hälfte nimmt.
Eine Abfindung im sechs- oder siebenstelligen Bereich trifft auf den höchsten Steuersatz, den das deutsche Einkommensteuerrecht kennt. Mit dem Investitionsabzugsbetrag nach § 7g EStG lenkst du einen großen Teil davon in einen vermieteten Sachwert um – bevor er als Steuer abfließt.
Die Ausgangslage
Eine Abfindung ist der teuerste Geldeingang deines Lebens
Wer nach zwanzig oder dreißig Jahren bei BMW, Mercedes oder einem Zulieferer geht, bekommt oft einen hohen sechsstelligen, manchmal einen siebenstelligen Betrag. Auf dem Kontoauszug sieht das nach Freiheit aus. Auf dem Steuerbescheid sieht es anders aus: Die Abfindung kommt geballt in einem Jahr an und wird mit dem höchsten Satz besteuert, der auf dich anwendbar ist – 42 %, ab rund 280.000 € zu versteuerndem Einkommen 45 %, jeweils zuzüglich Solidaritätszuschlag.
Dazu kommt eine Änderung, die viele erst beim Lohnzettel merken: Seit dem 1. Januar 2025 wendet der Arbeitgeber die Fünftelregelung nicht mehr beim Lohnsteuerabzug an. Gestrichen wurde das mit dem Wachstumschancengesetz. Die Begünstigung nach § 34 EStG gibt es weiterhin – aber nur noch über die Einkommensteuererklärung.
Das klingt nach einem Nachteil und ist in Wahrheit dein Zeitfenster: Die Entscheidung über deine Steuerlast fällt nicht mehr bei der Auszahlung, sondern in der Veranlagung. Und genau dort wirkt der Investitionsabzugsbetrag.
Der Hebel
Vier Schritte, mit denen aus Steuer ein Sachwert wird
Der Investitionsabzugsbetrag nach § 7g EStG erlaubt es, Kosten einer geplanten Anschaffung vorzuziehen – in das Jahr, in dem der Gewinn hoch und die Steuerlast unangenehm ist. Für eine Abfindung ist das das passende Werkzeug.
Betrieb gründen
Die gewerbliche Vermietung der Ferienmobilie ist dein Betrieb – Betriebsstätte ist dein eigener Firmensitz. Ohne Betrieb kein § 7g.
Bis zu 50 % abziehen
Im Jahr der Abfindung ziehst du bis zur Hälfte der geplanten Investition ab – obwohl noch kein Euro geflossen ist. Gedeckelt auf 200.000 € je Betrieb.
Im Kaufjahr nachlegen
40 % Sonderabschreibung nach § 7g Abs. 5 und daneben bis zu 30 % degressive AfA – der Investitionsbooster, befristet auf Anschaffungen bis Ende 2027.
Vermieten und verkaufen
Das Haus steht an einem erschlossenen Ferienstandort und wird dort vermietet. Nach drei bis vier Jahren ist es weitgehend abgeschrieben – und verkäuflich.
Überschlagsrechner
Was passiert mit deiner Abfindung?
Trag deine Zahlen ein und sieh, wie viel Steuer in den ersten beiden Jahren gebunden wird – und wie viel Eigenkapital dafür überhaupt nötig ist.
Deine Zahlen
Was das auslöst
- Investitionsabzugsbetrag Jahr 0, 50 % –
- Steuerwirkung im Jahr der Abfindung –
- Abschreibung im Anschaffungsjahr 40 % Sonder-AfA + 30 % degressiv –
- Steuerwirkung im Anschaffungsjahr –
- Dein Eigenkapitaleinsatz –
Überschlagsrechnung zur Veranschaulichung des Mechanismus, keine Steuerberatung und keine Zusage. Gerechnet wird mit einem konstanten Grenzsteuersatz; Gewerbesteuer, Kirchensteuer, Finanzierungskosten, laufende Mieteinnahmen und die Wechselwirkung mit der Fünftelregelung nach § 34 EStG sind nicht berücksichtigt. Der Investitionsabzugsbetrag ist auf 200.000 € je Betrieb begrenzt (§ 7g Abs. 1 EStG); die degressive Abschreibung gilt für Anschaffungen bis zum 31.12.2027 und unterstellt hier eine Anschaffung im Januar. Was in deinem Fall gilt, rechnet dein Steuerberater.
Für wen das gedacht ist
Drei Situationen, in denen sich das rechnet
Du bekommst eine Abfindung
Aufhebungsvertrag unterschrieben oder in Verhandlung, Auszahlung sechs- bis siebenstellig. Der Abzug muss in dem Jahr gebildet werden, in dem die Abfindung zufließt – oder im Jahr davor. Hier zählt der Zeitpunkt mehr als alles andere.
Zeitplan und Fallbeispiel →Du zahlst dauerhaft Spitzensteuer
Als Unternehmer, Freiberufler oder Gesellschafter mit Gewinnen oberhalb der Spitzensteuergrenze. Der Investitionsabzugsbetrag lässt sich hier über mehrere Jahre planen statt als einmaliger Befreiungsschlag.
Mechanik ansehen →Du hast einen außerordentlichen Ertrag
Unternehmensverkauf, aufgelöste Rückstellung, Veräußerungsgewinn. Jeder Ertrag, der geballt in einem Jahr anfällt, trifft auf dasselbe Problem – und auf denselben Hebel.
Fall besprechen →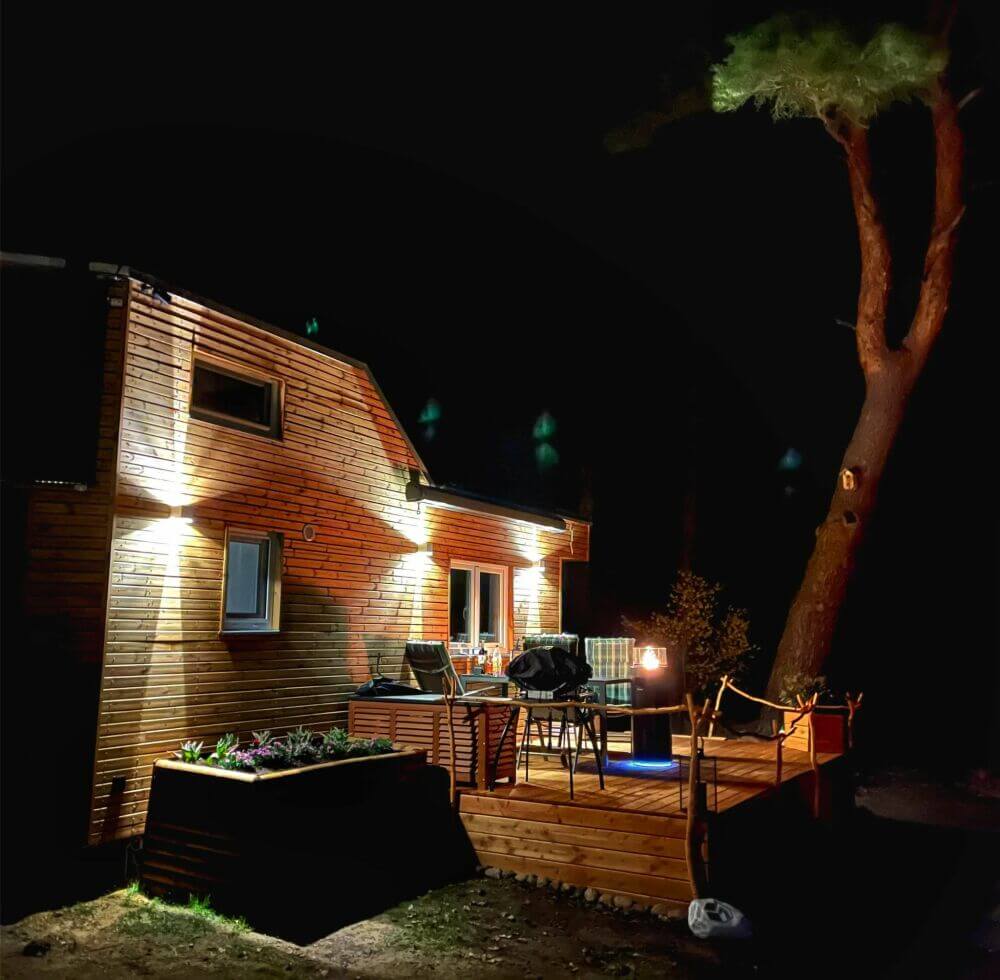
Warum ausgerechnet das
Die Steuer ist der Anlass. Das Haus ist der Grund.
Eine Steuergestaltung ist nur so gut wie der Gegenstand, in den sie investiert. Wer nur Steuern sparen will, kauft am Ende ein Objekt, das er nicht mehr los wird – und hat nichts gewonnen. Umgekehrt trägt ein Haus, das die Anforderungen des deutschen Baurechts erfüllt, beides: die gewerbliche Vermietung und den Verkauf danach.
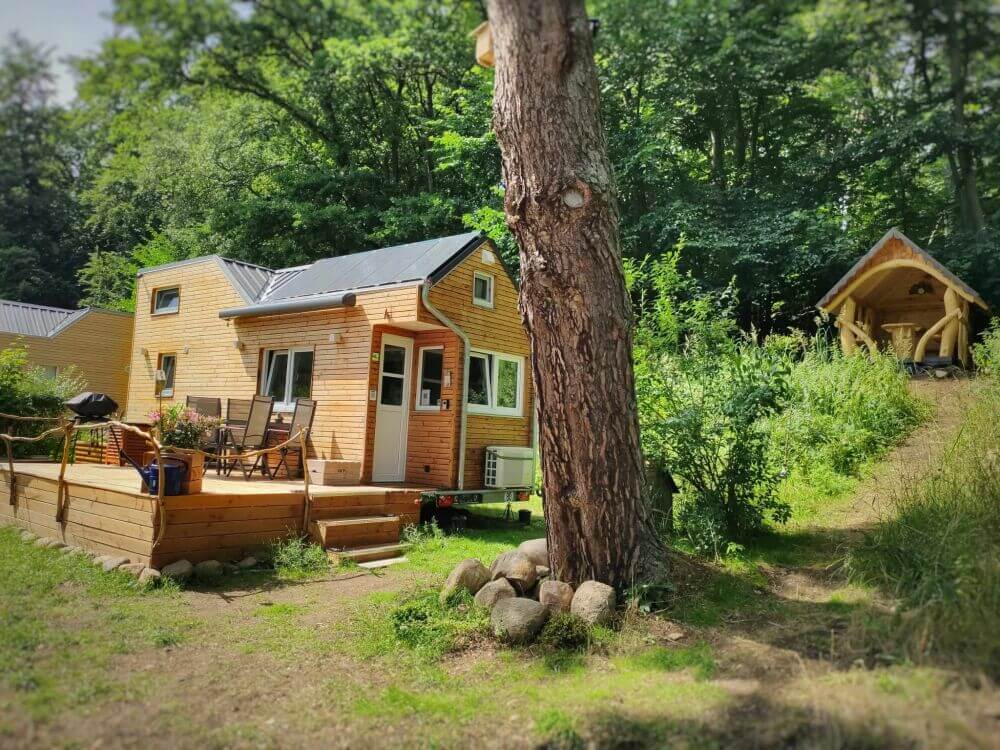
Ein Rolling Tiny House steht aus einem einzigen steuerlichen Grund auf Rädern: Als bewegliches Wirtschaftsgut lässt es sich in wenigen Jahren abschreiben statt über Jahrzehnte wie eine Immobilie. Gebaut ist es aber als richtiges Haus – baugenehmigungsfähig im Effizienzhaus-Standard EH70 oder EH55, gebaut in Bad Segeberg, 27 m² Wohnfläche auf drei Ebenen.
Das ist der Unterschied, der beim Verkauf zählt: Es hat ein zweites Leben auf einem Baugrundstück. Deshalb funktioniert der Exit – und ohne funktionierenden Exit ist die schönste Abschreibung nur ein aufgeschobener Verlust.
Die Standorte
Vermietet wird es da, wo Menschen hinfahren
Die laufenden Mieteinnahmen bedienen die Finanzierung. Deshalb gehört zu jedem Standort eine Serviceagentur, die Gäste gewinnt, reinigt und betreut – du bist Eigentümer, nicht Gastgeber.
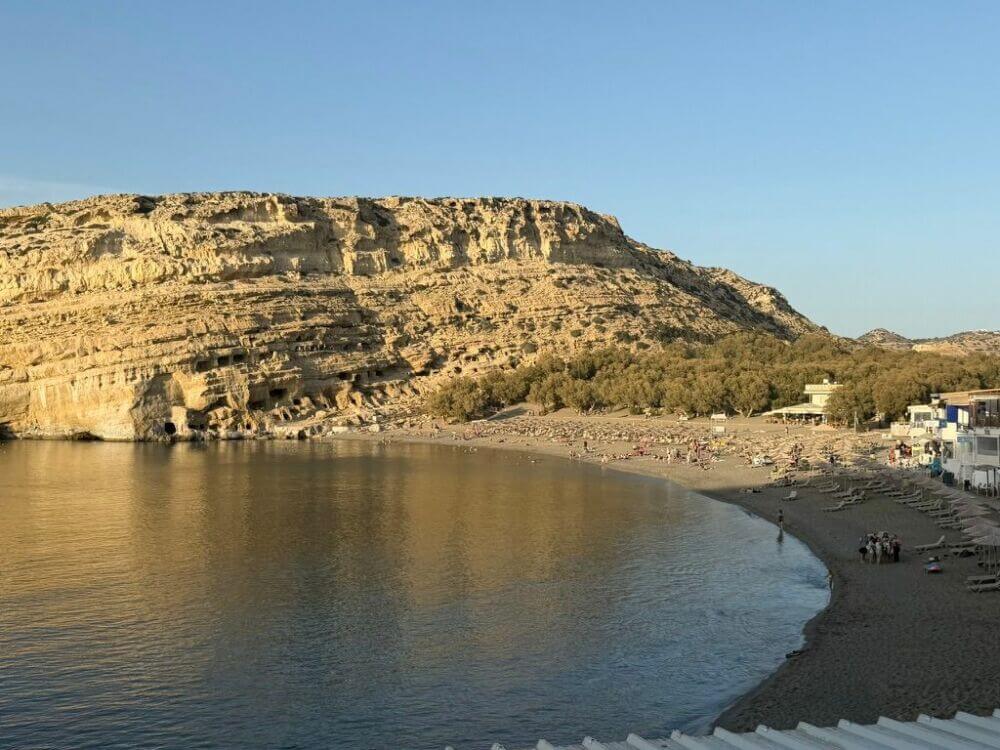
Matala, Kreta
Ganzjährige Saison, fünf Gehminuten vom Strand. Saisonstart 2027.
Standort ansehen →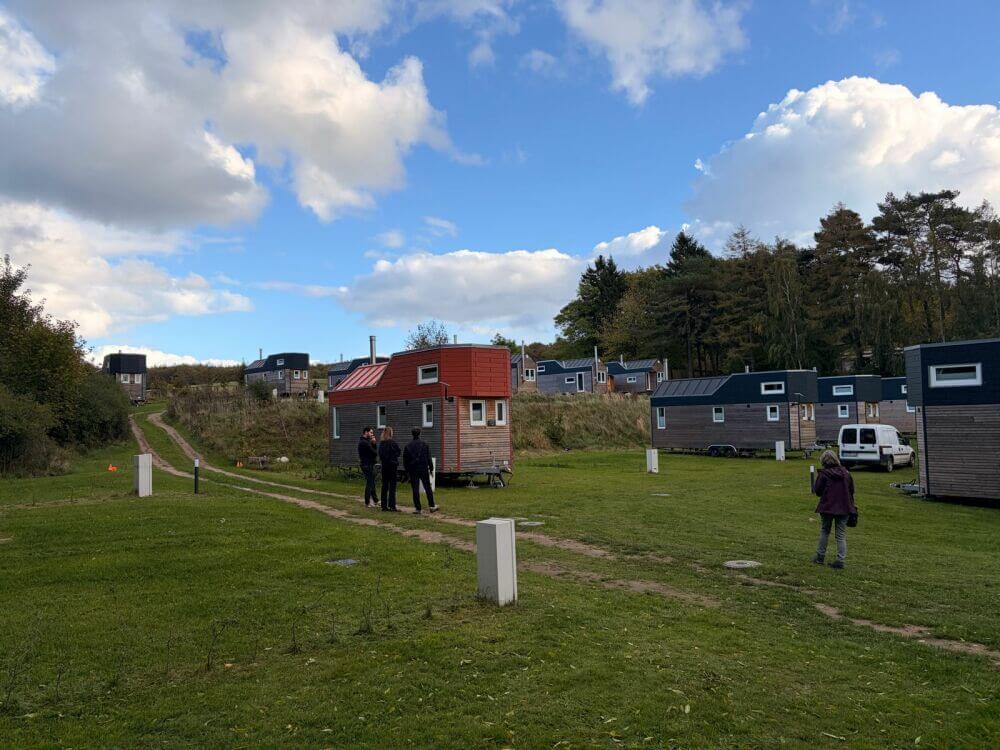
Rügen, Ostsee
Seit dem ersten Quartal 2026 in Vermietung – die Referenz für das Konzept.
Standort ansehen →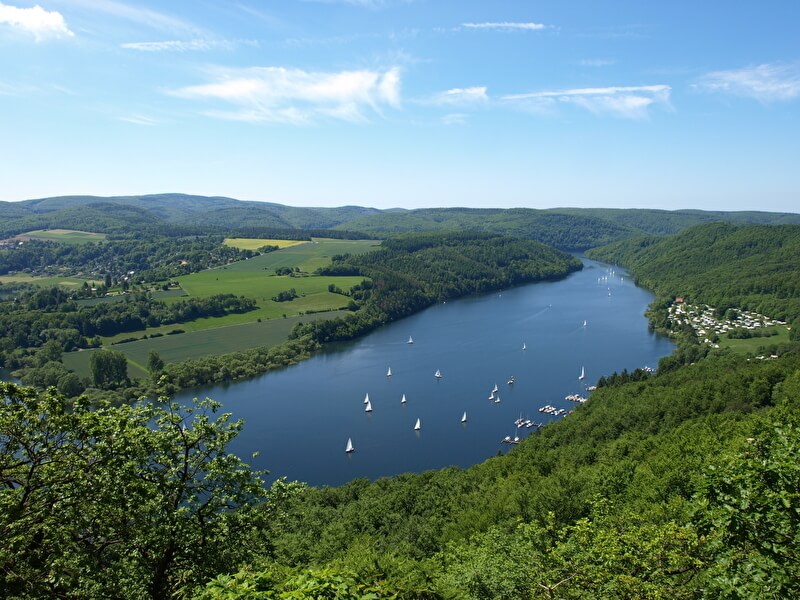
Edertal, Hessen
Dreißig Häuser an der Eder, südwestlich von Kassel. Realisierung 2027.
Standort ansehen →Ehrlich gerechnet
Was dieser Weg nicht ist
Er ist keine Steuerersparnis aus dem Nichts. Der Investitionsabzugsbetrag verschiebt Steuer: Was du heute abziehst, fehlt später als Abschreibungsvolumen, und beim Verkauf wird der Buchgewinn fällig. Der Vorteil entsteht aus drei Dingen – aus dem Zinseffekt der Verschiebung, aus dem Gefälle zwischen deinem heutigen Spitzensteuersatz und dem deutlich niedrigeren Satz in späteren Jahren, und daraus, dass am Ende ein Sachwert steht statt einer Überweisung ans Finanzamt.
Er ist auch kein Selbstläufer. Es braucht einen echten Betrieb, eine belegbare Investitionsabsicht, die tatsächliche Anschaffung innerhalb der Frist und eine Vermietung, die stattfindet. Wird die Investition nicht umgesetzt, wird der Abzug rückwirkend aufgelöst – mit Zinsen.
Häufige Fragen
Was Abfindungsempfänger zuerst fragen
Muss ich dafür ein Gewerbe anmelden?
Ja. Der Investitionsabzugsbetrag nach § 7g EStG setzt einen Betrieb voraus – die gewerbliche Vermietung der Ferienmobilie ist dieser Betrieb, Betriebsstätte ist dein eigener Firmensitz. Das ist kein Nebenschauplatz, sondern die Grundvoraussetzung. Wie das sauber aufgesetzt wird, besprechen wir gemeinsam mit deinem Steuerberater.
Wann muss ich spätestens entscheiden?
Der Abzug wird für ein bestimmtes Wirtschaftsjahr gebildet – in der Regel das Jahr, in dem die Abfindung zufließt. Entscheidend ist, dass die Investitionsabsicht zu diesem Zeitpunkt belegbar ist. Je näher das Jahresende, desto enger wird es. Wer die Abfindung für das laufende Jahr erwartet, sollte nicht bis Dezember warten.
Wie lange habe ich Zeit, tatsächlich zu kaufen?
Drei Jahre nach dem Jahr der Bildung. Wird in dieser Frist nicht investiert, löst das Finanzamt den Abzug rückwirkend auf und verzinst die Nachzahlung. Bei einem Haus mit festem Liefertermin an einem bereits erschlossenen Standort ist das beherrschbar – aber es ist eine echte Verpflichtung, keine Option.
Gibt es eine Obergrenze?
Ja, zwei. Der Investitionsabzugsbetrag ist auf 200.000 € je Betrieb begrenzt, gerechnet über das laufende und die drei vorangegangenen Wirtschaftsjahre. Und der Gewinn des Betriebs im Jahr des Abzugs darf 200.000 € nicht übersteigen – bei einem neu gegründeten Vermietungsbetrieb ist das normalerweise kein Thema. Bei siebenstelligen Abfindungen stößt man an die erste Grenze; dann geht es um mehrere Betriebe oder eine Verteilung über Jahre.
Was ist mit der Fünftelregelung?
Die gibt es weiterhin nach § 34 EStG, aber seit 2025 nicht mehr im Lohnsteuerabzug – nur noch über die Steuererklärung. Beides zusammen, Fünftelregelung und Investitionsabzugsbetrag, muss sauber durchgerechnet werden, weil ein Betriebsverlust das übrige zu versteuernde Einkommen und damit auch die Begünstigung beeinflusst. Diese Rechnung machen wir nicht nebenbei, sondern mit deinem Steuerberater.
Muss ich mich um die Vermietung kümmern?
Nein. An jedem Standort gibt es eine Serviceagentur für Aufstellung, Gästegewinnung, Reinigung und Betreuung. Für die steuerliche Anerkennung sind deutscher Hersteller, deutsche Betriebsstätte, deutsche Serviceagentur, deutscher Mietvertrag und deutsche Versteuerung maßgeblich.
Und wenn ich das Haus später selbst nutzen will?
Das Haus ist für die gewerbliche Vermietung konzipiert. Eine private Nutzung kann die steuerliche Behandlung beeinflussen – § 7g verlangt eine nahezu ausschließlich betriebliche Nutzung. Was in deinem Fall möglich ist, klären wir vorher, nicht hinterher.
Mit wem du sprichst
Abfindung ist Chefsache.
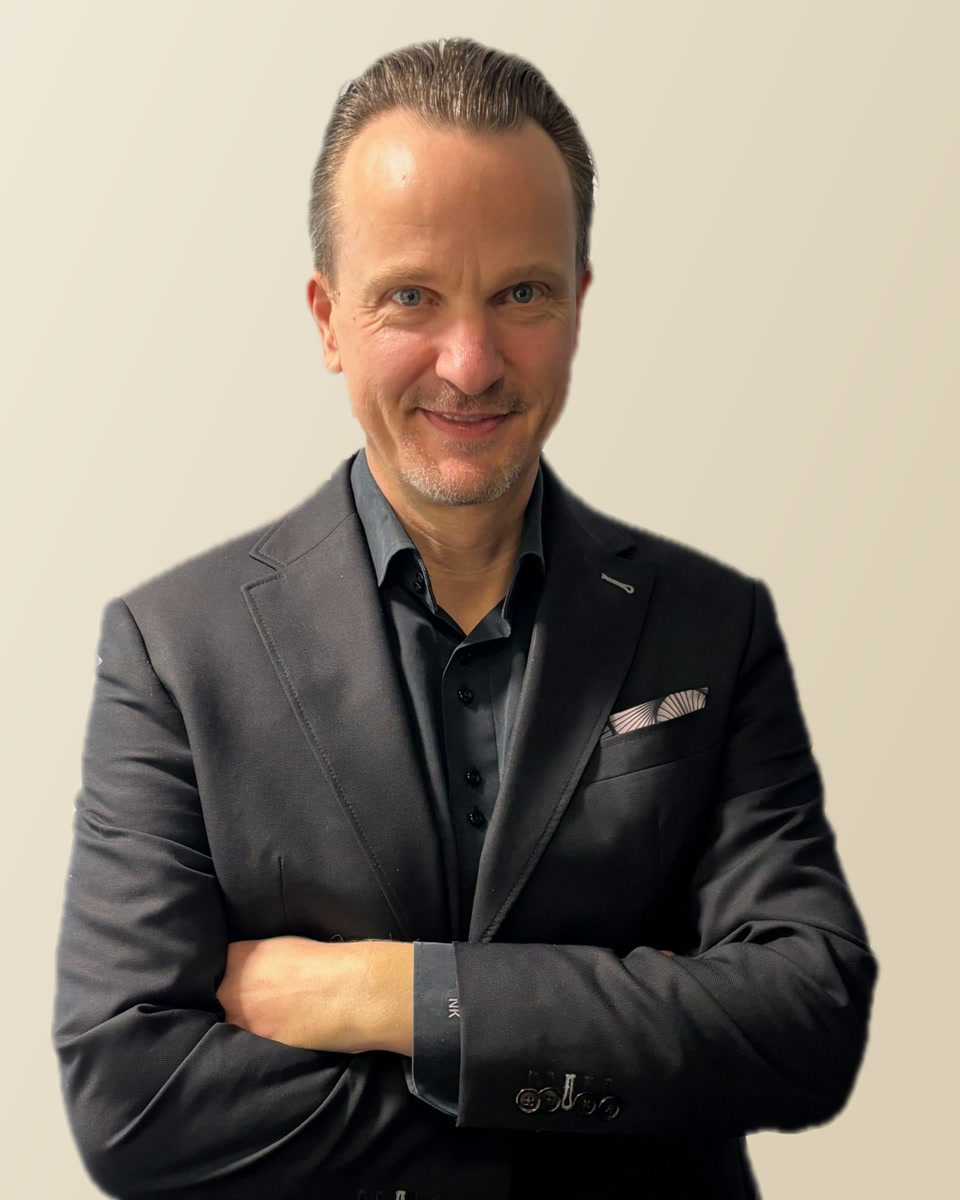
Ich bin Niels Kakies, Geschäftsführer der FQ Investment GmbH in Markt Schwaben bei München. Du suchst dir einen Telefontermin aus, und ich rufe dich an – persönlich. Vom ersten Überschlag bis zur Musterkalkulation für deinen Steuerberater hast du es mit mir zu tun, nicht mit einem Callcenter.
Im November 2026 war ich selbst in Matala – auch, weil ich dort selbst investiere. Ich bin durch die Häuser gegangen und habe mir den Platz angesehen, auf dem sie stehen werden. Was ich dort gefilmt habe, kannst du dir direkt ansehen:
Eines bin ich nicht: dein Steuerberater. Die Rechnung für deinen Fall macht er. Von mir bekommst du die Unterlagen, mit denen er rechnen kann.
Rechnen wir es mit deinen echten Zahlen durch
Nenn mir die Höhe deiner Abfindung, den voraussichtlichen Zuflusszeitpunkt und deine übrige Einkommenssituation. Dann bekommst du eine Musterkalkulation, die du mit deinem Steuerberater durchgehen kannst – mit allen Parametern, die du selbst verändern darfst.